- Perché il prezzo del Brent è tornato a salire
- Hormuz, il principale punto di passaggio per l’energia
- Le conseguenze possibili per carburanti e bollette
- Il mercato osserva anche le rotte di emergenza
- Il rialzo del Brent segnala un rischio logistico prima ancora che una carenza
- Le variabili da monitorare nelle prossime sedute
Il mercato del petrolio torna sotto pressione nella mattinata di mercoledì 12 agosto 2026. Il Brent, riferimento internazionale per il greggio, è salito intorno a 89,5 dollari al barile, avvicinandosi alla soglia psicologica dei 90 dollari. A sostenere gli acquisti sono soprattutto le nuove tensioni in Medio Oriente e l’incertezza sui transiti nello Stretto di Hormuz, passaggio decisivo per l’approvvigionamento energetico mondiale.
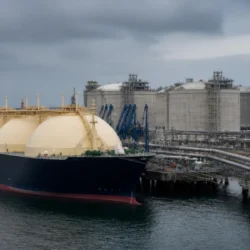
Le tensioni sullo Stretto di Hormuz riportano il rischio logistico al centro delle quotazioni del Brent, riferimento internazionale per il prezzo del petrolio. Immagine illustrativa generata con intelligenza artificiale.
 apnews.com
Shares are mostly higher in Asia and U.S. futures have edged higher, while oil prices advanced. South Korea's Kospi index jumped 3.7% on a rebound for computer chipmakers.
Perché il prezzo del Brent è tornato a salire
La dinamica di oggi riflette il premio di rischio che gli operatori stanno incorporando nei contratti petroliferi. Quando una crisi regionale può ostacolare la navigazione o rallentare le esportazioni, il mercato tende a muoversi prima che si verifichi una carenza fisica di greggio. Le quotazioni, quindi, non misurano soltanto i barili effettivamente disponibili, ma anche il costo dell’incertezza, delle assicurazioni marittime e dei percorsi alternativi.

Il punto più delicato resta la possibilità che la crisi coinvolga in modo più diretto il traffico commerciale. Le notizie provenienti dall’area hanno mantenuto elevata l’attenzione sulle condizioni di transito e sulla riapertura pienamente regolare dello Stretto. Anche in presenza di corridoi sorvegliati o di passaggi parziali, gli armatori possono scegliere di rinviare le partenze, modificare le rotte o chiedere coperture assicurative più costose.
Hormuz, il principale punto di passaggio per l’energia
L’importanza dello Stretto di Hormuz dipende dai volumi che vi transitano e dalla difficoltà di sostituirlo rapidamente. Secondo l’Agenzia internazionale dell’energia, nel 2025 sono passati da questo corridoio quasi 15 milioni di barili al giorno di greggio, pari a circa il 34% degli scambi globali di petrolio grezzo. Quasi il 90% dei carichi era diretto verso i mercati asiatici, rendendo particolarmente esposte economie come Cina, India, Corea del Sud e Giappone.
Le statistiche dell’Energy Information Administration mostrano inoltre che, considerando greggio e prodotti petroliferi, attraverso Hormuz è transitata nel 2024 e nella prima parte del 2025 una quota superiore a un quarto del commercio mondiale via mare. Lo stesso passaggio è essenziale anche per il gas naturale liquefatto. Questo spiega perché una perturbazione regionale possa produrre effetti ben oltre i Paesi direttamente coinvolti nella crisi.
 eia.gov
Le conseguenze possibili per carburanti e bollette
Un Brent stabilmente vicino ai 90 dollari non determina automaticamente un aumento immediato e proporzionale dei prezzi alla pompa. Tra la quotazione internazionale e il costo pagato dagli automobilisti intervengono il cambio euro-dollaro, i margini di raffinazione, la logistica e la componente fiscale. Tuttavia, se la salita del greggio dovesse durare, la pressione potrebbe trasferirsi gradualmente su benzina, gasolio, trasporto merci e costi di produzione.
Il gas rappresenta un ulteriore elemento di attenzione. Le esportazioni di gas naturale liquefatto dal Qatar e dagli Emirati Arabi Uniti dipendono in larga misura dal passaggio attraverso Hormuz, mentre le alternative terrestri o marittime non sono sufficienti a sostituire rapidamente tutti i volumi. Un deterioramento dei flussi potrebbe quindi riaccendere la volatilità sui mercati del gas, con ripercussioni sulle industrie energivore e sui costi dell’elettricità.
Il mercato osserva anche le rotte di emergenza
I Paesi produttori dispongono di alcune infrastrutture per deviare una parte dei carichi verso il Mar Rosso o altri terminali, ma la capacità complessiva è inferiore ai volumi normalmente movimentati da Hormuz. Le navi possono inoltre circumnavigare l’Africa passando dal Capo di Buona Speranza, una soluzione che allunga i tempi di viaggio, aumenta i consumi e rende più complessa la programmazione delle consegne. La sostituzione, dunque, è possibile solo in misura parziale.
Il rialzo del Brent segnala un rischio logistico prima ancora che una carenza
L’elemento più significativo della seduta non è soltanto il livello raggiunto dal Brent, ma il motivo per cui gli operatori lo stanno rivalutando. Il prezzo incorpora una valutazione preventiva del rischio: anche senza un blocco totale e permanente, ritardi, controlli, deviazioni e assicurazioni più onerose possono ridurre l’efficienza della catena energetica. In questa fase la componente geopolitica pesa quindi quasi quanto i fondamentali tradizionali, come domanda, scorte e produzione.
Per i mercati europei l’impatto diretto dei flussi petroliferi di Hormuz è diverso da quello che interessa l’Asia, ma non è trascurabile. Il petrolio è una materia prima globale e una deviazione dei carichi modifica prezzi, noli e disponibilità anche su rotte lontane dal Golfo Persico. L’effetto finale dipenderà dalla durata delle tensioni e dalla capacità dei governi e delle compagnie di utilizzare scorte, pipeline e forniture alternative.

Le variabili da monitorare nelle prossime sedute
Il primo indicatore da seguire sarà l’effettivo numero di navi in transito nello Stretto, non soltanto gli annunci politici sulla sua apertura o sicurezza. Saranno altrettanto importanti i premi assicurativi, i tempi di attesa, le decisioni degli armatori e l’eventuale ricorso a rotte più lunghe. Se il traffico dovesse normalizzarsi, il premio di rischio potrebbe ridursi rapidamente; al contrario, nuovi incidenti o restrizioni potrebbero spingere il Brent oltre la soglia dei 90 dollari.
Non è ancora possibile stabilire se il movimento odierno rappresenti l’inizio di una nuova fase rialzista o una reazione temporanea alle notizie geopolitiche. Le quotazioni resteranno sensibili a eventuali negoziati, alle comunicazioni militari e ai dati sulle scorte nei principali Paesi consumatori. Per famiglie e imprese, il rischio concreto è soprattutto quello di una volatilità prolungata, capace di rendere più difficile prevedere il costo dei carburanti e dell’energia nei prossimi mesi.
La soglia dei 90 dollari, dunque, non va letta come una previsione automatica di nuove emergenze sui prezzi, ma come un livello che rende più visibile la fragilità del sistema. Finché lo Stretto resterà al centro dell’incertezza, ogni notizia sulla sicurezza della navigazione potrà produrre movimenti rapidi. Il mercato continuerà a valutare insieme disponibilità fisica del petrolio, affidabilità delle rotte e prospettive di una soluzione diplomatica.