Bruxelles torna a discutere di energia e bilanci pubblici mentre la crisi in Medio Oriente continua a condizionare il mercato del petrolio. Germania, Italia, Austria, Polonia e Portogallo, insieme alla Spagna, chiedono che una possibile tassa sugli extraprofitti delle compagnie petrolifere venga inserita nell’agenda della riunione dei ministri delle Finanze dell’Unione europea prevista a Dublino il 18 e 19 settembre 2026. La richiesta non equivale ancora a una proposta legislativa approvata, ma apre un nuovo confronto sulla distribuzione dei costi della crisi.
La proposta nasce dall’aumento dei guadagni delle compagnie energetiche mentre la crisi in Medio Oriente alimenta tensioni sui mercati petroliferi. Immagine illustrativa generata con intelligenza artificiale.
 euronews.com
Citing surging profits amid the Middle East war, six EU countries, including Germany and Italy, want finance ministers to discuss the levy at next month’s meeting in Dublin.
L’iniziativa è stata formalizzata in una lettera inviata al ministro delle Finanze irlandese, poiché l’Irlanda detiene la presidenza di turno del Consiglio dell’Ue. Nel documento, secondo quanto riportato dalle fonti, i sei governi collegano l’aumento dei guadagni delle società energetiche alle conseguenze economiche del conflitto mediorientale e chiedono un esame a livello europeo. La composizione del gruppo è significativa: comprende grandi economie industriali, Paesi con importanti operatori del settore e Stati direttamente interessati dall’impatto dei prezzi dei carburanti su famiglie, trasporti e imprese.
 dawn.com
Six EU countries are stepping up calls for a bloc-wide windfall tax on oil companies as profits soar due to the...
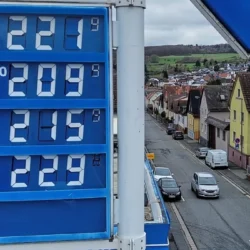
Il nuovo pressing arriva dopo uno shock di mercato attribuito al blocco dello Stretto di Hormuz e alle tensioni militari con l’Iran. Lo stretto è uno dei principali passaggi mondiali per il trasporto di greggio e gas naturale liquefatto: eventuali interruzioni riducono l’offerta disponibile e aumentano il premio di rischio incorporato nelle quotazioni. Per l’Europa, fortemente dipendente dalle importazioni energetiche, il trasferimento sui prezzi alla pompa e sui costi logistici può diventare rapido, anche se l’entità dell’impatto varia in base alle scorte, ai contratti di fornitura e alla capacità di raffinazione dei singoli Paesi.
 consent.yahoo.com
A sostenere la richiesta politica sono anche i risultati pubblicati dalle grandi compagnie. TotalEnergies ha registrato nel primo trimestre del 2026 un utile netto di 5,8 miliardi di dollari, in crescita del 51 per cento su base annua, mentre nei primi sei mesi dell’anno il profitto netto è salito a 11,2 miliardi di dollari. Questi dati non dimostrano automaticamente che ogni incremento derivi soltanto dalla guerra: i risultati dipendono anche da produzione, raffinazione, commercio e gestione finanziaria. Tuttavia, per i governi firmatari rappresentano un indicatore del divario tra la pressione sui consumatori e i rendimenti ottenuti da alcuni gruppi energetici.
 lemonde.fr
Il precedente europeo più vicino risale alla crisi energetica esplosa dopo l’invasione russa dell’Ucraina. Nel 2022 l’Unione introdusse un contributo di solidarietà temporaneo sugli utili eccedenti di imprese attive nei settori del petrolio, del gas, del carbone e della raffinazione. L’esperienza precedente offre una base politica, ma non risolve le difficoltà tecniche: occorre stabilire quale periodo utilizzare come riferimento, quali margini considerare ordinari, come distinguere l’attività estrattiva dalla raffinazione e come impedire che la misura produca effetti diversi tra Stati membri.
La discussione non parte da una posizione uniforme tra i governi. La Polonia, uno dei sei Paesi firmatari, ha già approvato a livello governativo una proposta di prelievo una tantum sugli utili eccedenti delle società dei carburanti, ancora soggetta all’iter parlamentare. Il caso polacco mostra una possibile strada nazionale, ma anche il problema della frammentazione: criteri diversi, basi imponibili non comparabili e tempi separati potrebbero alterare la concorrenza nel mercato unico. Per questo i firmatari puntano a portare il tema davanti ai ministri finanziari dei 27 Paesi.
Il settore petrolifero contesta però l’idea di un nuovo prelievo generalizzato. FuelsEurope, l’associazione europea della raffinazione, sostiene che una tassa sugli extraprofitti potrebbe ridurre gli investimenti nella sicurezza degli approvvigionamenti, nella capacità industriale e nella transizione energetica. È il principale argomento contrario: se l’imposta fosse percepita come instabile o retroattiva, le imprese potrebbero rinviare progetti e manutenzioni. I sostenitori replicano che un meccanismo temporaneo, mirato e coordinato potrebbe invece recuperare risorse durante uno shock senza trasformarsi in una penalizzazione permanente del comparto.
La destinazione delle eventuali entrate sarà decisiva per il consenso politico. I sei Paesi non chiedono soltanto di tassare i profitti, ma collegano il gettito alla necessità di attenuare il peso della crisi su cittadini e sistema produttivo. Le opzioni comprendono sostegni mirati, riduzioni temporanee della fiscalità sui consumi o interventi destinati ai comparti più esposti ai costi energetici. Ogni soluzione presenta effetti differenti: un taglio generalizzato delle imposte può essere rapido, ma costoso per i bilanci; un aiuto selettivo richiede invece criteri più complessi e controlli più puntuali.
La riunione di Dublino del 18 e 19 settembre 2026 costituirà quindi soprattutto un passaggio politico. I ministri dovranno valutare se esiste una base comune per definire il prelievo, quali imprese includere e come evitare che la misura venga trasferita sui prezzi finali. La Commissione europea potrebbe essere chiamata a elaborare un modello coordinato, ma dal materiale disponibile non emerge ancora un’aliquota, una soglia di profitto o una procedura definitiva. Il risultato più probabile, in questa fase, è l’avvio di un negoziato tecnico piuttosto che l’introduzione immediata della tassa.
La richiesta dei sei governi va letta come un tentativo di trasformare una risposta emergenziale in uno strumento comune. L’interpretazione politica è chiara: se lo shock nasce da un evento geopolitico esterno e produce guadagni straordinari in alcuni segmenti della filiera, una parte dei benefici dovrebbe contribuire a finanziare la protezione dei consumatori. Resta però una distinzione essenziale tra profitti ottenuti per l’aumento dei prezzi e risultati legati a investimenti, efficienza o strategie industriali. Senza criteri trasparenti, la tassa rischierebbe di colpire realtà molto diverse con la stessa misura.
Il primo elemento da monitorare sarà l’eventuale mandato affidato alla Commissione dopo il vertice di settembre. Da quel passaggio dipenderanno tempi, base imponibile e compatibilità con le regole europee sugli aiuti di Stato e sulla concorrenza. Un secondo indicatore sarà l’andamento delle quotazioni: se le tensioni sullo Stretto di Hormuz si attenuassero, i governi potrebbero preferire una misura più circoscritta; se invece lo shock persistesse, aumenterebbe la pressione per un intervento rapido. In entrambi i casi, l’efficacia dipenderà dalla capacità di evitare che il costo venga scaricato sui consumatori.