- Un semestre sotto la media non basta a ridimensionare il rischio globale
- L’esposizione degli asset modifica il significato delle perdite
- Perché gli incendi stanno diventando una voce sempre più critica
- Un dato provvisorio in un anno ancora aperto
- La distanza tra perdite assicurate e danni reali resta decisiva
Le perdite assicurate globali provocate dalle catastrofi naturali nel primo semestre del 2026 sono stimate in 42 miliardi di dollari secondo il nuovo aggiornamento dello Swiss Re Institute. Il valore risulta relativamente contenuto rispetto alla traiettoria degli ultimi anni, ma non indica una riduzione strutturale del pericolo. Il rapporto richiama infatti l’aumento continuo dell’esposizione economica e la trasformazione del rischio incendi, oggi più difficile da valutare e gestire.
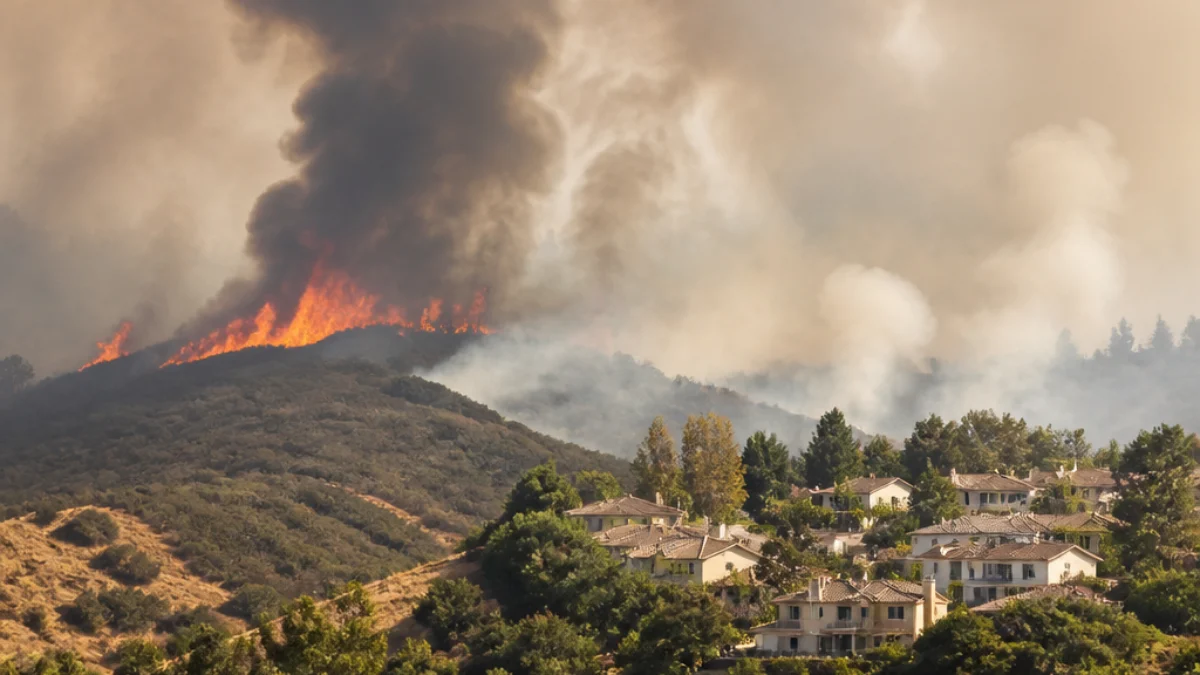
La crescita degli insediamenti vicino alle aree boscate aumenta il valore dei beni esposti e rende gli incendi una componente sempre più rilevante del rischio assicurativo. Immagine illustrativa generata con intelligenza artificiale.
Un semestre sotto la media non basta a ridimensionare il rischio globale
Il dato dei primi sei mesi va letto con cautela perché il bilancio annuale delle catastrofi non si distribuisce in modo uniforme durante l’anno. La seconda parte del calendario comprende tradizionalmente fasi nelle quali possono concentrarsi uragani, tempeste severe, alluvioni e incendi di grande estensione. Per questo una cifra iniziale più bassa rispetto alla tendenza di lungo periodo non consente, da sola, di anticipare il risultato complessivo del 2026.

Le prime valutazioni disponibili sul 2026 descrivono un’attività catastrofale complessivamente inferiore alle medie recenti, pur in presenza di episodi molto rilevanti. Gallagher Re segnala, tra gli elementi osservati nel semestre, una sequenza sismica devastante in Venezuela, ondate di calore da record in Europa e una diffusa attività temporalesca intensa nel Nord America. Il confronto tra totale aggregato e singoli eventi mostra quindi che un semestre meno oneroso per il settore non coincide necessariamente con un rischio sociale più basso.
 swissre.com
In-depth analysis of the Insurance-Linked Securities market trends and key developments for July 2026.
L’esposizione degli asset modifica il significato delle perdite
Una parte essenziale dell’interpretazione riguarda la quantità e il valore dei beni presenti nelle aree esposte. Case, attività produttive, infrastrutture e patrimoni urbani più concentrati possono trasformare un evento meteorologico o geologico di intensità non eccezionale in una perdita assicurata molto elevata. Swiss Re sottolinea che il divario di protezione cresce quando il valore degli asset aumenta più rapidamente della copertura assicurativa disponibile, lasciando una quota consistente dei danni a carico di famiglie, imprese e istituzioni.
Il fenomeno non riguarda soltanto gli eventi più spettacolari. Temporali convettivi, grandinate, piogge intense, alluvioni rapide e incendi possono produrre numerosi danni localizzati, difficili da contenere quando interessano aree densamente urbanizzate. La crescita delle perdite dipende dunque dall’intreccio tra pericolosità, esposizione e vulnerabilità: il clima può modificare alcuni pericoli, ma l’ammontare finale dei danni è influenzato anche da pianificazione territoriale, qualità degli edifici e misure di prevenzione.
Perché gli incendi stanno diventando una voce sempre più critica
Il rischio incendi occupa un posto centrale nel nuovo quadro delineato da Swiss Re. Le stagioni degli incendi tendono ad allungarsi in diverse regioni, mentre l’espansione degli insediamenti verso aree boscate aumenta il numero di persone e beni potenzialmente coinvolti. A questi fattori si aggiungono condizioni di caldo e siccità che possono rendere la vegetazione più secca e favorire una propagazione più rapida delle fiamme. Il risultato è una maggiore difficoltà nel definire il rischio sulla base dei soli dati storici.
La dinamica degli incendi mostra inoltre perché il totale delle superfici bruciate non sia l’unico indicatore utile. Un rogo può interessare un’area relativamente limitata ma generare perdite molto elevate se raggiunge quartieri residenziali, distretti industriali o infrastrutture strategiche. Il rischio assicurativo dipende quindi dalla prossimità tra vegetazione infiammabile e patrimonio costruito, oltre che dalla capacità di prevenzione, evacuazione e contenimento delle fiamme.
Un dato provvisorio in un anno ancora aperto
La stima di 42 miliardi di dollari fotografa una parte dell’anno e potrà essere rivista con l’arrivo di nuovi dati sui sinistri, sulle valutazioni dei danni e sugli eventi della stagione estiva e autunnale. Il suo valore principale è indicare la distanza tra un semestre relativamente tranquillo per il mercato assicurativo e una tendenza di fondo che resta ascendente. Il rischio non scompare quando le perdite aggregate sono temporaneamente più contenute: cambia la distribuzione degli eventi e può concentrarsi in poche aree vulnerabili.
La distanza tra perdite assicurate e danni reali resta decisiva
Il confronto tra perdite assicurate e perdite economiche complessive è indispensabile per comprendere la portata reale delle catastrofi. La prima cifra riguarda soltanto i danni coperti dalle polizze, mentre la seconda include anche beni non assicurati, interruzioni delle attività, infrastrutture pubbliche e conseguenze indirette. Un semestre con 42 miliardi di dollari di perdite assicurate può quindi nascondere un impatto sociale molto più ampio, soprattutto nei Paesi dove la protezione assicurativa è limitata. Swiss Re stima che il divario globale di protezione abbia raggiunto nel 2025 circa 424 miliardi di dollari, segnale di una vulnerabilità che non si misura soltanto nei bilanci delle compagnie. L’interpretazione più prudente è che la stabilità temporanea dei costi assicurati non equivalga a una riduzione della fragilità dei territori.
Per il resto del 2026 l’attenzione dovrà concentrarsi sull’evoluzione delle stagioni degli incendi, sull’attività delle tempeste severe e sulla possibile concentrazione di eventi in aree ad alta esposizione. Non è possibile dedurre dal dato del primo semestre una previsione certa per l’intero anno, perché la frequenza e la distribuzione delle catastrofi restano fortemente variabili. Sarà quindi necessario osservare non solo l’intensità dei fenomeni, ma anche la loro collocazione rispetto a città, infrastrutture e patrimoni assicurati.
Sul piano strutturale, il rapporto richiama una doppia esigenza: migliorare la prevenzione fisica e rendere più accurata la valutazione del rischio. Sistemi di allerta, gestione della vegetazione, regole edilizie, pianificazione delle aree esposte e strumenti assicurativi più mirati possono ridurre le conseguenze, ma nessuna misura elimina completamente il pericolo. Il monitoraggio dei prossimi mesi dirà se il 2026 resterà un anno sotto la media oppure se gli eventi della seconda parte dell’anno riporteranno le perdite verso la traiettoria recente.