La domanda mondiale di elettricità sta entrando in una fase di crescita molto più rapida rispetto ai consumi energetici complessivi. Secondo le analisi dell’Agenzia internazionale dell’energia, l’elettricità è destinata a occupare uno spazio sempre più centrale nell’economia: alimenta la mobilità, il riscaldamento, i processi industriali, i servizi digitali e i centri dati. Il passaggio non riguarda soltanto la sostituzione dei combustibili fossili, ma la trasformazione del modo in cui viene prodotta, distribuita e consumata l’energia.
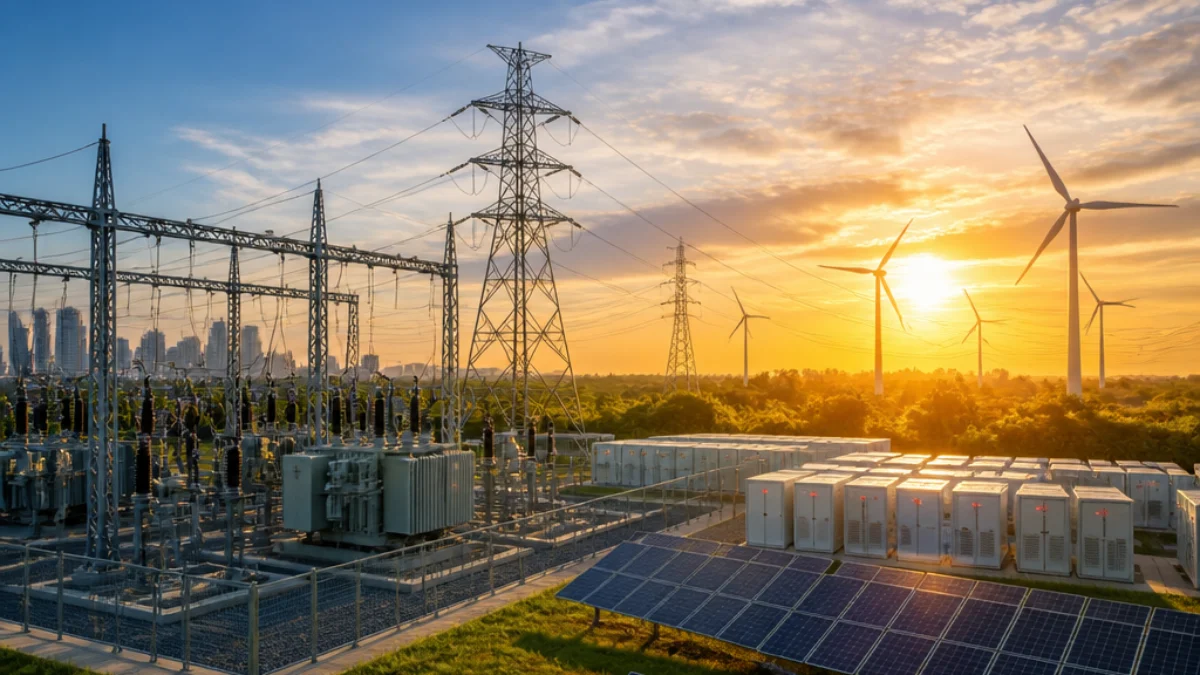
La crescita dei consumi elettrici rende indispensabili nuove reti, sistemi di accumulo e maggiore flessibilità per collegare domanda, produzione rinnovabile e industria. Immagine illustrativa generata con intelligenza artificiale.
 iea.org
Electricity 2026 - Analysis and key findings. A report by the International Energy Agency.
Il dato sugli investimenti fotografa questa trasformazione. Nel 2026 una quota maggioritaria della spesa energetica mondiale è indirizzata verso il comparto elettrico, includendo generazione, reti, sistemi di accumulo, efficienza ed elettrificazione. La proporzione indicata, pari al 61%, segnala che il baricentro finanziario del sistema energetico si sta spostando verso infrastrutture capaci di sostenere una domanda più dinamica e meno legata all’uso diretto di petrolio, gas e carbone.
Alla base dell’aumento ci sono fattori diversi. La diffusione dei veicoli elettrici trasferisce una parte dei consumi dal petrolio alla rete. Le pompe di calore e i sistemi elettrici per il riscaldamento sostituiscono progressivamente gas e altri combustibili negli edifici. Industria e tecnologie digitali aggiungono nuovi carichi, mentre i centri dati richiedono forniture continue e affidabili. Anche il maggiore utilizzo dei condizionatori durante le fasi di caldo intenso può spingere verso l’alto la domanda nei periodi di picco.
 time.com
Even if AI guzzles less energy than the zeitgeist suggests, a wide range of forces driving electricity demand lurk just around the corner.
La crescita non è uniforme nel mondo. Le economie emergenti e in sviluppo concentrano una parte significativa dell’aumento, sostenute dall’industrializzazione, dall’urbanizzazione e dall’accesso a nuovi servizi elettrici. La Cina resta il principale contributore previsto alla crescita della domanda fino al 2030, mentre India e Sud-est asiatico assumono un peso crescente. Nei Paesi più avanzati, invece, l’incremento può risultare più contenuto, ma la domanda viene modificata dall’elettrificazione dei consumi e dalla necessità di decarbonizzare le attività produttive.
Il punto più delicato riguarda le reti. La disponibilità di nuova generazione non basta se linee, trasformatori e sottostazioni non riescono a collegare rapidamente impianti, aziende, abitazioni e sistemi di accumulo. Le code di connessione hanno raggiunto livelli record in diverse aree del mondo, rallentando progetti rinnovabili e investimenti industriali. Questo vincolo può trasformare la crescita della domanda in congestione, ritardi e maggiore esposizione ai prezzi all’ingrosso, soprattutto quando la produzione è lontana dai centri di consumo.
L’AIE stima che, per soddisfare la domanda prevista entro il 2030, gli investimenti annuali nelle reti debbano aumentare sensibilmente rispetto ai livelli attuali. Non si tratta soltanto di costruire nuove infrastrutture: una parte della capacità può essere liberata utilizzando meglio gli impianti esistenti, migliorando la gestione della congestione, introducendo connessioni più flessibili e coordinando produzione, accumuli e consumi. La risposta richiede quindi sia opere fisiche sia regole di mercato e strumenti digitali più efficienti.
La seconda grande sfida è economica. In molti Paesi i prezzi dell’elettricità per le famiglie sono aumentati più rapidamente dei redditi rispetto al 2019. Anche quando le componenti legate ai combustibili si riducono rispetto ai picchi della crisi, sulla bolletta restano pesanti oneri di rete, imposte e altri costi. Se l’elettricità viene tassata più del gas, inoltre, si indebolisce l’incentivo a elettrificare il riscaldamento, la cucina e la produzione di acqua calda.
La gestione della domanda può contribuire a contenere i costi. Programmi che consentono a famiglie e imprese di spostare alcuni consumi nelle ore meno congestionate riducono la necessità di costruire capacità destinata soltanto ai picchi. Batterie, accumuli termici e sistemi di controllo possono aiutare a integrare una produzione rinnovabile variabile, limitando gli sprechi e migliorando la sicurezza del sistema. Per funzionare, però, questi strumenti devono essere accessibili e accompagnati da segnali di prezzo comprensibili.
Il passaggio verso una nuova era elettrica non significa che i combustibili fossili scompaiano rapidamente. La crescita dei consumi può infatti essere coperta da mix diversi, con risultati differenti sul piano climatico, economico e della sicurezza energetica. L’elettrificazione produce i maggiori benefici quando è sostenuta da fonti a basse emissioni, reti robuste e politiche capaci di distribuire i costi. Senza questi elementi, il rischio è che la domanda aumenti più velocemente della capacità del sistema di offrire energia pulita e conveniente.
Il dato sugli investimenti va quindi letto come un’indicazione di priorità, non come la garanzia che la transizione sia già risolta. La spesa crescente nel settore elettrico può accelerare innovazione, sicurezza e riduzione delle emissioni, ma deve tradursi in collegamenti reali, tempi autorizzativi più brevi e bollette sostenibili. La qualità delle decisioni conterà quanto la quantità di capitale mobilitato: una rete incompleta può diventare il collo di bottiglia dell’intero processo.
La crescita della domanda elettrica cambia anche il terreno della politica energetica. Non basta aumentare la produzione se le nuove centrali non possono essere collegate, se le aziende attendono anni per una connessione o se le famiglie non riescono a sostenere i costi iniziali dell’elettrificazione. Servono pianificazione integrata, protezione per i consumatori vulnerabili e meccanismi che favoriscano investimenti di lungo periodo senza scaricare ogni costo immediatamente sulle bollette.
Nei prossimi anni sarà decisivo osservare il rapporto tra nuova capacità rinnovabile, accumuli e sviluppo delle reti. Se la produzione solare ed eolica continuerà a crescere senza adeguati sistemi di trasmissione e flessibilità, aumenteranno i periodi di congestione e il rischio di energia non utilizzata. Se invece infrastrutture e domanda saranno pianificate insieme, l’elettricità potrà diventare uno strumento più efficace per ridurre l’esposizione alle oscillazioni dei combustibili importati.
Resta aperto anche il tema della distribuzione geografica dei benefici. Le differenze tra Paesi nei prezzi all’ingrosso, nei costi di rete e nella disponibilità di capitali possono influenzare la competitività industriale e la velocità dell’elettrificazione. Le economie con infrastrutture solide potranno attrarre più facilmente nuovi consumi produttivi, mentre quelle con reti fragili rischiano di accumulare ritardi. La transizione sarà quindi valutata non solo in gigawatt installati, ma anche in affidabilità e accessibilità.
Tra gli elementi da seguire ci sono l’evoluzione dei consumi dei centri dati, la diffusione dei veicoli elettrici, l’andamento delle temperature e la risposta degli operatori di rete. Anche le decisioni su tariffe, accumuli e connessioni avranno un peso diretto. Le previsioni indicano una domanda elettrica in accelerazione, ma la velocità con cui questa crescita potrà essere sostenuta dipenderà dalla capacità di trasformare gli investimenti annunciati in infrastrutture operative e servizi meno costosi.