L’Europa si avvicina alla stagione fredda con una posizione di partenza più delicata rispetto agli ultimi anni. Gli stoccaggi di gas risultano riempiti per circa il 69%, mentre la media stagionale quinquennale indicata nel quadro di riferimento è attorno all’85%. La differenza non equivale automaticamente a una carenza fisica di combustibile, perché il sistema europeo dispone ancora di importazioni via tubo, terminali di gas naturale liquefatto e strumenti di coordinamento. Tuttavia, significa che una quota maggiore della domanda invernale dovrà essere coperta da nuovi arrivi e dalla produzione disponibile sul mercato nel momento in cui i consumi aumenteranno.

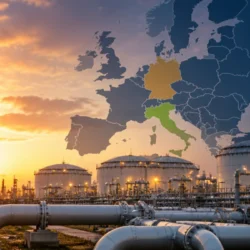
Gli stoccaggi europei di gas arrivano alla stagione fredda su livelli inferiori alla media recente, rendendo più sensibile il sistema a eventuali periodi prolungati di freddo. Immagine illustrativa generata con intelligenza artificiale.
 lemonde.fr
La ragione principale della partenza più debole va cercata nel ciclo precedente. Secondo l’Agenzia internazionale dell’energia, gli stoccaggi dell’Unione europea avevano raggiunto solo l’83% prima dell’inverno 2025-2026, ben al di sotto dei livelli superiori al 95% osservati nei tre anni precedenti. A fine stagione il riempimento era sceso al 28%, contro il 34% dell’inverno precedente. Una base così bassa ha reso necessario ricostituire più rapidamente le riserve durante l’estate, proprio in una fase in cui il mercato internazionale è rimasto esposto a tensioni geopolitiche e a una concorrenza elevata per i carichi di LNG.
 iea.org
Gas Market Report, Q2-2026 - Analysis and key findings. A report by the International Energy Agency.
Le regole europee prevedono normalmente che gli impianti di stoccaggio raggiungano il 90% entro il primo novembre, anche se il quadro normativo consente flessibilità sui tempi e sulle traiettorie nazionali. L’obiettivo serve a garantire una riserva per i mesi di maggiore consumo e a ridurre la dipendenza da acquisti concentrati durante le ondate fredde. La Commissione europea ha ribadito che, allo stato attuale, non emerge un rischio immediato per la sicurezza degli approvvigionamenti dell’inverno 2026-2027 e che i traguardi restano raggiungibili. Il margine, però, appare più sensibile agli imprevisti rispetto alle stagioni con scorte iniziali molto elevate.
 commission.europa.eu
Discover how the EU and its Member States are taking action for a more secure and stable energy system.
Il meteo può modificare rapidamente il bilancio tra gas disponibile e gas consumato. In una stagione mite, l’accensione degli impianti di riscaldamento è meno frequente, i prelievi giornalieri dagli stoccaggi restano più contenuti e il sistema può beneficiare di settimane aggiuntive per ricostituire le riserve o attendere nuovi carichi via mare. Una stagione rigida produce l’effetto opposto: l’aumento simultaneo dei consumi domestici, della domanda commerciale e della generazione elettrica da gas accelera i prelievi. Non conta soltanto la temperatura media dell’intero trimestre, ma anche la durata delle irruzioni fredde e la loro eventuale coincidenza con bassa produzione eolica o ridotta disponibilità di altre fonti.
Il dato europeo nasconde inoltre differenze rilevanti tra i singoli Paesi. Le informazioni disponibili indicano livelli più bassi in Germania e nei Paesi Bassi, mentre la Francia presenta una situazione relativamente più avanzata. In un mercato fortemente interconnesso, tuttavia, la distribuzione nazionale delle riserve non resta confinata ai confini di ciascuno Stato: una maggiore necessità di importazioni tedesche o olandesi può aumentare la competizione per gli stessi carichi disponibili e influenzare le quotazioni in tutta Europa. La sicurezza del sistema dipende quindi sia dal volume complessivo sia dalla capacità delle reti di trasferire il gas verso le aree che ne hanno maggiore bisogno.
Le pressioni economiche sono già visibili soprattutto nella necessità di acquistare gas in un contesto internazionale competitivo. L’Europa deve confrontarsi con la domanda asiatica per i carichi spot di LNG e con possibili interruzioni o rallentamenti lungo le principali rotte commerciali. In questo quadro, una stagione fredda non provocherebbe necessariamente razionamenti, ma potrebbe spingere gli operatori a pagare di più per assicurarsi forniture immediate. L’aumento del prezzo all’ingrosso si trasferirebbe gradualmente sui costi dell’elettricità prodotta con centrali a gas, sulle tariffe industriali e, con tempi diversi, sulle bollette di famiglie e imprese.
Rispetto alla crisi energetica del 2022, l’Europa dispone comunque di alcuni elementi di maggiore resilienza. I consumi di gas dell’Unione europea risultano diminuiti rispetto agli anni precedenti, grazie al contenimento della domanda, agli interventi di efficienza energetica e alla crescita delle rinnovabili nella produzione elettrica. La rete di terminali per il gas naturale liquefatto è inoltre più ampia rispetto al passato. Questi fattori riducono la probabilità che una singola difficoltà si trasformi automaticamente in una crisi generalizzata, ma non eliminano il rischio di prezzi elevati quando più eventi sfavorevoli si presentano contemporaneamente.
Sul fronte meteorologico, le organizzazioni internazionali segnalano l’evoluzione di un episodio di El Niño che potrebbe proseguire fino ai primi mesi del 2027. Il fenomeno può modificare la probabilità di alcune configurazioni atmosferiche su scala globale, ma non consente di dedurre con certezza l’andamento del freddo in ogni area europea. Anche le previsioni stagionali vanno lette come indicazioni probabilistiche: descrivono anomalie medie e non possono stabilire oggi quando si verificherà una specifica irruzione artica o quanto durerà. Per il mercato del gas, questa distinzione è essenziale, perché pochi episodi intensi possono pesare più della media termica dell’intera stagione.
 wmo.int
Geneva, Switzerland (WMO) - El Niño is firmly established and will intensify into a very strong event in the coming months, with big impacts on rainfall and temperature patterns and associated risks of floods, drought and extreme heat, according to a new update from the World Meteorological Organization (WMO).
Il Centro europeo per le previsioni meteorologiche ricorda che la prevedibilità stagionale sull’Europa è generalmente più bassa rispetto ad altre regioni del mondo, soprattutto durante l’inverno. Le proiezioni sono quindi utili per valutare scenari e probabilità, non per sostituire il monitoraggio quotidiano. Le variabili da seguire saranno l’evoluzione delle temperature nelle aree più dipendenti dal riscaldamento a gas, la frequenza dei blocchi atmosferici, l’intensità dei flussi atlantici, la produzione rinnovabile e il ritmo effettivo delle iniezioni negli stoccaggi. Sarà il loro combinarsi a determinare la pressione reale sul sistema.
 ecmwf.int
ECMWF produces not just weather forecasts 15 days ahead but also forecasts for weeks and seasons ahead. The latter contribute to multi-centre predictions provided by the EU’s Copernicus Climate Change Service run by ECMWF.
Il punto centrale è che il 69% non rappresenta da solo una soglia di emergenza, ma riduce il cuscinetto disponibile contro una sequenza di eventi sfavorevoli. Una stagione mite potrebbe permettere di attraversare i primi mesi con prelievi ridotti e prezzi più gestibili; una stagione rigida, soprattutto se associata a forniture LNG meno abbondanti, renderebbe più costoso mantenere l’equilibrio. Il meteo diventa così una variabile economica: non decide da solo la sicurezza energetica, ma può amplificare o attenuare le tensioni già presenti nel mercato internazionale.
La lettura più prudente dei dati porta a distinguere tra disponibilità fisica e convenienza economica. L’Europa può ancora contare su infrastrutture di importazione, stoccaggi interconnessi e consumi strutturalmente inferiori rispetto al 2022. Il problema è che una base di riserve più bassa rende più probabile il ricorso a forniture acquistate in momenti di mercato teso. In altre parole, il rischio più immediato non è necessariamente quello di restare senza gas, ma di doverlo pagare molto di più proprio quando famiglie, industrie e centrali elettriche ne hanno maggiore bisogno.
Nei prossimi mesi l’attenzione dovrà concentrarsi su tre segnali: il ritmo con cui gli stoccaggi saliranno prima dell’avvio della stagione termica, l’evoluzione degli arrivi di LNG e la persistenza delle anomalie di temperatura nelle principali aree di consumo. Un inverno mite offrirebbe tempo e flessibilità, ma non cancellerebbe la vulnerabilità ai problemi geopolitici. Un inverno rigido non implicherebbe automaticamente una crisi, perché il sistema dispone di capacità aggiuntive e strumenti di coordinamento, ma aumenterebbe la competizione internazionale e la probabilità di forti oscillazioni dei prezzi. Le previsioni stagionali potranno orientare gli scenari; saranno le osservazioni giorno per giorno a confermare quale si sta realmente verificando.