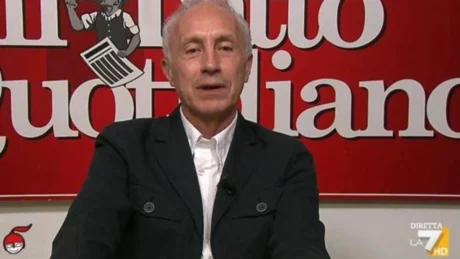
Marco Travaglio ha respinto l’ipotesi che Il Fatto Quotidiano possa essere ceduto a Leonardo Maria Del Vecchio. Ospite di Otto e mezzo su La7, il direttore ha definito legittimo che l’imprenditore voglia acquistare il giornale, ma altrettanto legittima la risposta negativa di chi lo controlla. La posizione, ha precisato, riguarda sia la sua persona sia la testata: l’idea ribadita in trasmissione è che il rapporto con il quotidiano passi soprattutto dai suoi lettori. La dichiarazione arriva mentre LMDV Media ha avviato verifiche sulla società editrice in vista di una possibile operazione.
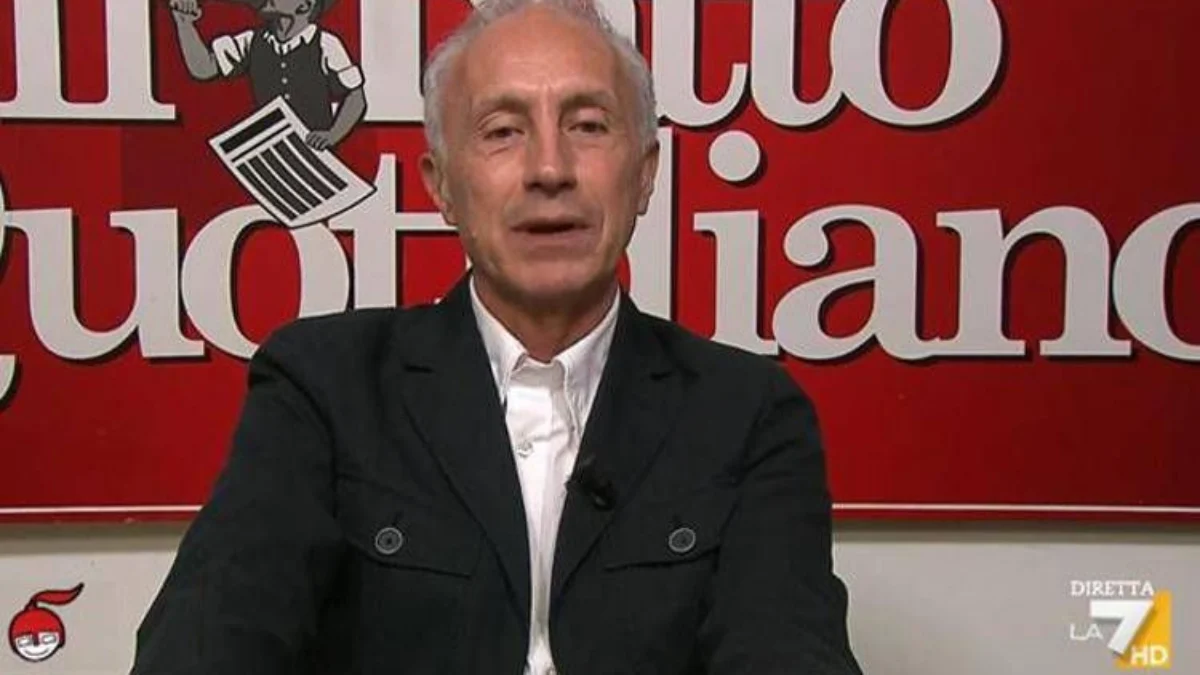
Marco Travaglio ha ribadito a Otto e mezzo che lui e i soci fondatori non intendono cedere le quote della società editrice del Fatto Quotidiano.
 open.online
LMDV vuole acquistare il Fatto Quotidiano. Ma Travaglio, ospite del programma di La7, ribadisce: «Non siamo in vendita»
L’interesse annunciato da Del Vecchio non riguarda soltanto la direzione del quotidiano, ma la Società Editoriale Il Fatto, o Seif, la società quotata che pubblica la testata. LMDV Media ha comunicato di aver avviato una due diligence, cioè un esame di informazioni e conti aziendali, come passaggio preliminare per valutare un’offerta pubblica volontaria rivolta a tutte le azioni. La prospettiva indicata comprende anche il delisting, ovvero l’uscita del titolo dalla quotazione. Al momento della notizia, dunque, si parlava di un percorso preparatorio e di un’offerta ipotizzata, non di un’acquisizione già conclusa.
 lastampa.it
Lmdv Media avvia la due diligence per acquistare il quotidiano diretto da Travaglio. Il no dei soci fondatori
Il principale ostacolo indicato pubblicamente è la posizione dei fondatori. Secondo quanto riferito dopo la comunicazione della società, il gruppo di soci che comprende Travaglio, Antonio Padellaro, Peter Gomez, Marco Lillo e altri fondatori detiene complessivamente circa il 52 per cento di Seif e ha manifestato l’intenzione di non aderire a una eventuale Opa. Il rifiuto non è quindi soltanto una dichiarazione personale del direttore: riguarda una quota di controllo rilevante e rende decisiva la scelta degli azionisti coinvolti. La verifica dei conti, da sola, non può superare la volontà di chi non intende vendere.
LMDV Media has launched a confirmatory due diligence process regarding the information from SEIF, but journalists and managers holding a 50 per cent s… repubblica.it
Le cifre rese note nelle ricostruzioni dell’operazione delineano una proposta preliminare: 0,286 euro per azione e un controvalore complessivo indicato in circa 7,15 milioni di euro. LMDV Media ha descritto il prezzo come comprensivo di un premio rispetto alle quotazioni di riferimento, ma la proposta definitiva dipenderebbe dall’esito dell’analisi preliminare e dalle condizioni dell’eventuale offerta. È importante distinguere questi elementi da un accordo: il corrispettivo annunciato non equivale a un prezzo già accettato dai soci né prova che il trasferimento della proprietà sia destinato a realizzarsi.
La comunicazione attribuita a LMDV Media prospetta inoltre un possibile apporto di risorse per sostenere la società. Sulla base di stime preliminari e della documentazione pubblica, l’investitore avrebbe indicato un fabbisogno aggiuntivo fino a quattro milioni di euro nei successivi 24 mesi, precisando che la valutazione andrebbe verificata. Anche questo dato va letto come una stima dell’offerente, non come un fabbisogno certificato o un impegno già erogato. La questione finanziaria entra così nel confronto insieme alla governance e alla linea editoriale, ma non modifica il no espresso dai soci fondatori.
 economix.media
LMDV Media ha avviato una verifica sui conti della società editrice del giornale, in vista di un'offerta totalitaria che punta a toglierla dalla Borsa e confermare Travaglio.
Nelle informazioni riportate sull’operazione, l’investitore avrebbe dichiarato l’intenzione di mantenere la linea editoriale e di proporre a Travaglio di restare alla direzione. Sono elementi programmatici attribuiti a LMDV Media, da non confondere con garanzie già formalizzate o con un’intesa raggiunta. Travaglio, nella trasmissione, ha detto di non voler attribuire motivazioni all’imprenditore e ha riportato il confronto sul punto per lui centrale: la libertà dei proprietari di rifiutare la cessione. La distanza tra progetto dell’acquirente e consenso degli azionisti resta quindi sostanziale.
Il richiamo ai lettori ha un valore che va oltre la battuta televisiva. Nella formulazione di Travaglio, il giornale non è una merce disponibile a prescindere dalla volontà di chi lo ha fondato e contribuisce a gestirlo; il pubblico è invece chiamato in causa come sostegno editoriale. La frase non descrive una forma tecnica di proprietà collettiva né modifica l’assetto societario di Seif: è una presa di posizione sul rapporto tra identità della testata, controllo dell’impresa e consenso. Per questo il rifiuto si accompagna a una discussione sul possibile futuro della società quotata.
La ricostruzione dei passaggi fin qui comunicati consente di separare tre piani: l’interesse di Del Vecchio, la valutazione economica che potrebbe precedere l’offerta e la decisione degli azionisti. Il primo è stato manifestato; il secondo è oggetto della due diligence; il terzo, per i soci fondatori, è accompagnato da una dichiarazione di non adesione. In assenza di un’offerta definitiva e delle successive decisioni societarie, non è corretto descrivere la vicenda come una compravendita conclusa o come un cambiamento già avvenuto nella proprietà del quotidiano.
La vicenda va letta anche come un confronto tra capitale e autonomia editoriale, ma senza trasformare le dichiarazioni in prove di un conflitto già risolto. L’eventuale ingresso di un nuovo azionista potrebbe porre questioni sul controllo, sulle risorse e sulla governance; tuttavia, le intenzioni dichiarate di mantenere la linea del giornale non bastano da sole a chiarire quali strumenti concreti la tutelerebbero. Allo stesso modo, la contrarietà dei fondatori è un fatto rilevante, ma l’assetto complessivo dipende dalle regole societarie e dai passaggi formali. È dunque la distanza tra proposta e consenso, più che il tono televisivo, a definire oggi la partita.
Per capire come evolverà la situazione occorrerà attendere l’esito della due diligence e verificare se LMDV Media presenterà davvero un’offerta definitiva, con condizioni e documentazione ufficiali. Sarà inoltre importante osservare come si pronunceranno gli azionisti e quali comunicazioni saranno diffuse dalla società quotata. Fino a quei passaggi, prezzo, fabbisogno finanziario e impegni sulla direzione restano elementi prospettati nelle ricostruzioni della proposta. Il no pronunciato da Travaglio è netto, ma gli sviluppi societari non possono essere dati per scontati: dipenderanno dagli atti formali e dalle scelte dei titolari delle quote.
Resta infine da distinguere il rifiuto politico-editoriale dalla fattibilità tecnica dell’operazione. L’interesse di un investitore può essere legittimo senza produrre automaticamente un’acquisizione; allo stesso modo, la volontà di non vendere dichiarata dai fondatori ha un peso concreto, ma gli effetti definitivi si misureranno nel quadro delle procedure e della struttura azionaria. Il dato da monitorare non è soltanto se l’operazione venga formalizzata, ma anche quali condizioni e garanzie siano effettivamente presentate. Per ora, la risposta pubblica del direttore e quella societaria dei fondatori indicano una distanza che nessuna cifra preliminare ha colmato.